首頁 > 傳富講堂
金融消費評議中心統計去(2014)年申請評議、申訴的壽險理賠案件總計2,200件,其中,「癌症以及併發症認定」為主要爭議類型之一。為避免爭議,目前市售防癌險會明訂保障範圍是否包含併發症,但衍生的另一個問題是,「後遺症」算不算併發症?
您聽過「重大疾病險」嗎? 其與醫療險及防癌險最大不同之處在於當保戶不幸罹患符合保單定義之重大疾病時,即可獲得一次性的現金給付;相較於醫療險或防癌險必須有住院或手術事實方能請領理賠金而言,重大疾病險確實對罹患重症的保戶而言能夠產生更直接的幫助。
民國98年高雄1名黃姓男子,因罹患肝癌陸續接受肝腫瘤酒精燒灼術、靜脈導管置入術等治療,黃男離世後,家屬以黃男向國泰人壽投保的防癌險申請手術費用100萬元,但國壽以該治療並非「手術」拒賠,事後調查更發現黃男早在民國90年就有肝癌病史,投保時卻未告知,因此向家屬追討已賠付的200餘萬元保險金,索討未果後提告,一路打至最高法院,近日仍判敗訴。
根據世界衛生組織的統計指出,全世界約有超過4750萬的失智症人口,並每年以770萬人的速度增加,再加上電影「我想念我自己」的發酵,因此,近日來詢問長期照護規劃的人數愈來愈多;而秦小姐就是在這樣的氛圍下來向我詢問長期看護險種的規劃之道。
桃園1名杜姓男子,替出生6個月的女兒投保住院醫療險;女兒1歲多時,被診斷出發展遲緩,必須「日間留院」,病患白天到醫院,晚上返回住家。杜男向保險公司申請理賠,但保險公司認為,24小時住院、在醫院過夜才算住院,「日間留院」不算住院,拒絕理賠。
報稅開跑,去年度(2014)綜合所得稅申報已於5月1日起開始連續一個月,且增加多項新措施,包括響應節能減碳不再寄送紙本資料、提供「查詢碼」線上查詢所得及扣除額資料,以及夫妻各類所得都可分開報稅等,民眾除了依舊可臨櫃辦理外,國稅局呼籲多利用自然人憑證或金融憑證試算及申報,而有投保商業保險的民眾,也應把握每人享有2.4萬元保費列舉扣除額的權益。
許先生預計於今年七月步入禮堂,完成人生終身大事;由於想到許多理財雜誌經常提及婚前乃是檢視保單之必要時機,因此,許先生透過管道找上了我。
主管機關力推保單活化,壽險公司可減少舊保單高預定利率的包袱,保戶則可將身故後才能領到的保險金,用以因應未來的醫療需求,可說是兩全其美,但保單活化是否能將保單價值準備金(保價金)充分利用?
台北1名黃老太太罹患阿茲海默症後,5名子女原約定好輪流照顧失智母親。長子表示,大弟輪2年後就不再出現,他只好「頂缺」,1周照顧母親4天;隨著母親失智症狀惡化,照護壓力難以負荷,子女們商議後決定聘請看護,但次子總是沒繳看護費,直到2005年母親過世,2013年次子也過世。
全民健保開辦至今已逾20年,但健保不等於全部買單,民眾仍有不少需要自費醫療的項目。乳癌每年新增萬人,學者調查發現,患者醫療費年花31萬元,即使有「全民健保」,自費比例仍高達6成,其中5成以上是藥費。
依據繳費方式不同,保費全部繳完距離「繳費期間」屆滿,可能還有數月到1年不等的時間。去(103)年新竹市1名胡姓男子因罹癌,向國泰人壽申請保費已全部繳完的防癌險理賠,但國泰人壽以未屆滿「繳費期間」為由,僅給付一半保險金,胡男無法接受,憤而提告。
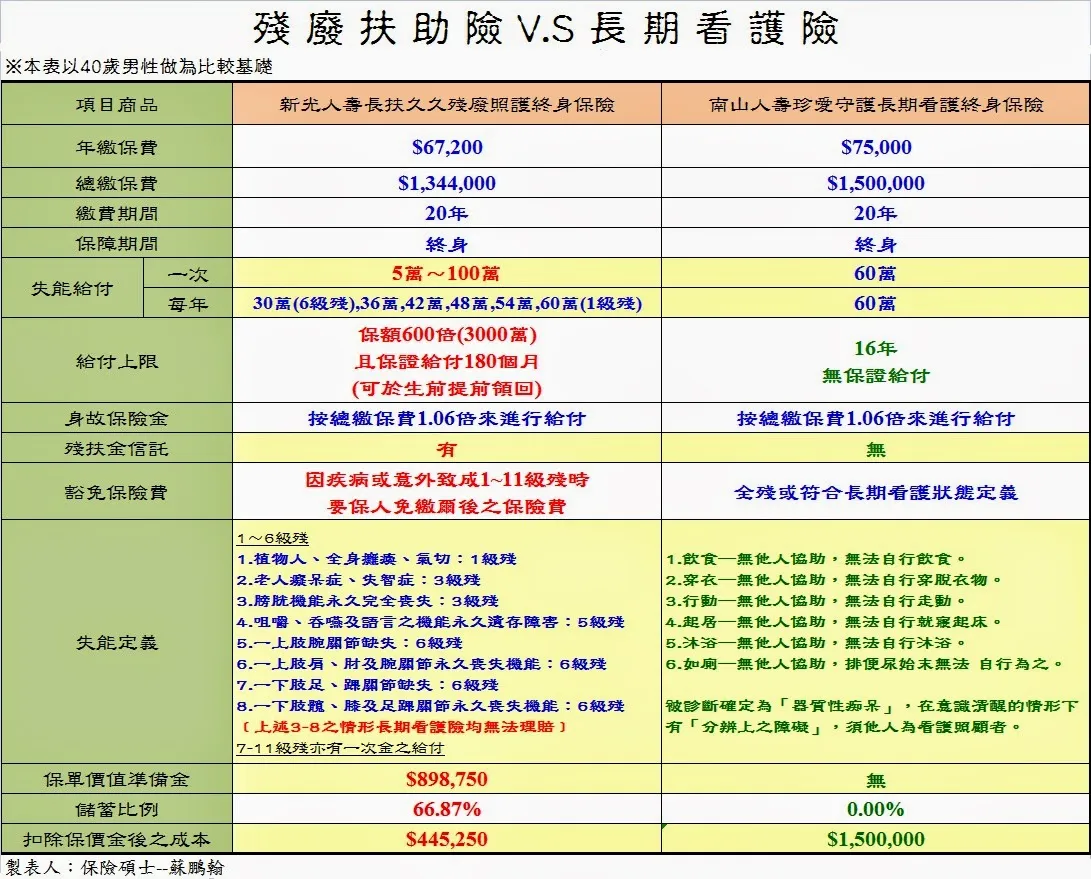
這幾年在保險公司的大力推廣下,已經逐漸開啟民眾提早替自己規劃長期照護險的風險意識;但有風險意識與做對劃畢竟還是兩件不同的事情,尤其保險商品層出不窮,究竟如何安排才能幫自己規劃到經濟又實惠的長照保險呢?